财富事件深度观察 001
曾谈200亿,如今协议约40亿:恒大物业最值得看懂的不是差价
从两份不同年份的股权协议,看见财富真正需要的“选择权”
龙博士 · 2026年11月4日
2021年,曾有一份约200.4亿港元的股权收购协议,最终没有完成。
2026年10月底,恒大物业又披露一份总价约40.26亿港元的有条件收购协议。
这两个数字很醒目。但对经营者、投资者和普通家庭来说,更值得思考的,不只是差了多少钱,而是:当环境突然变化,我们还有多少选择?
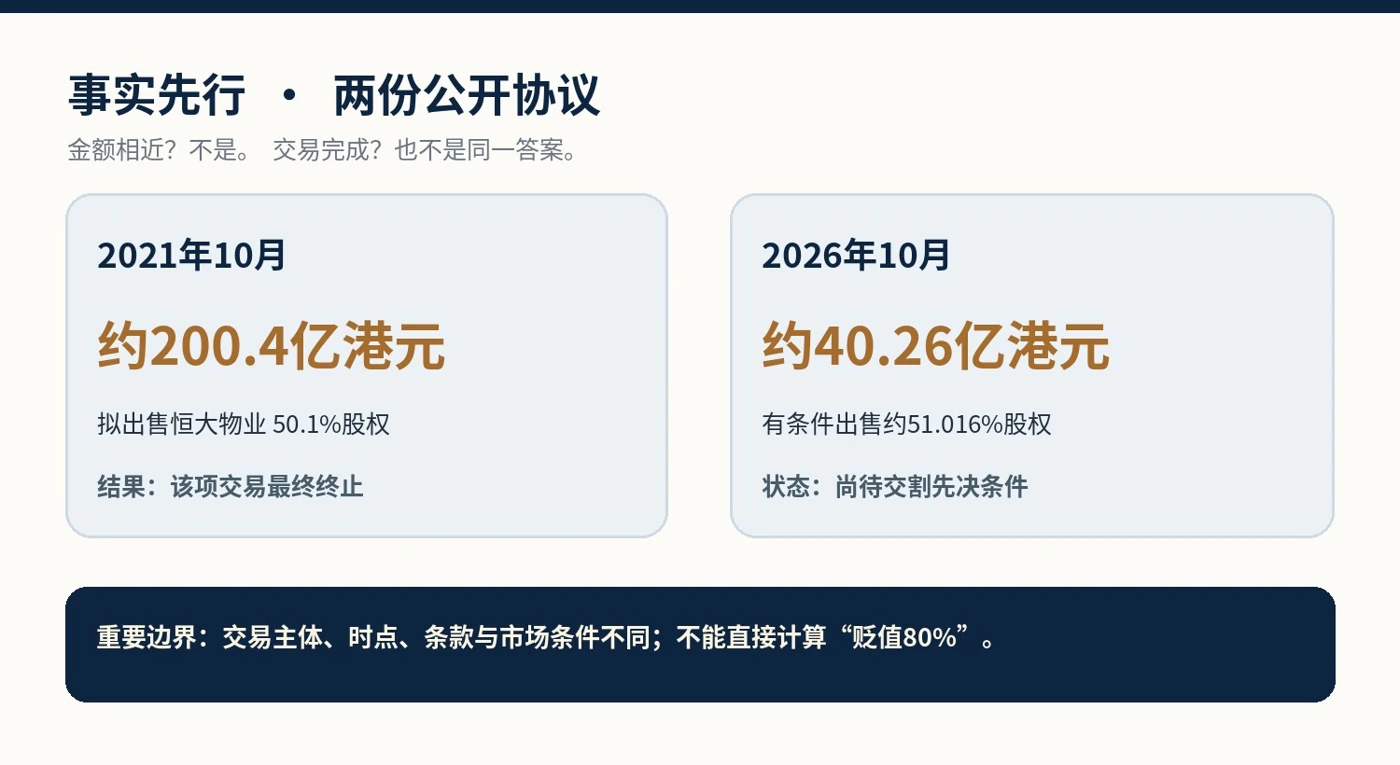
两次协议的交易条款不可简单视作同口径比较
01 先把新闻说准确:差价之外,还有交易边界
2021年10月,中国恒大曾计划出售恒大物业50.1%股权,约定对价200.4亿港元;这项交易随后终止,并未以该价格完成交割。
2026年10月28日,相关卖方与太盟投资集团(PAG)旗下平台签署购股协议;恒大物业10月30日公告披露,拟出售合计约51.016%股份,总现金代价约40.26亿港元。新交易仍需满足先决条件,截至本文截稿并不能视为已完成交割。
需要特别强调:这不是两次可以直接相除的成交价格。两笔交易相隔五年,市场环境、企业情况、股权比例和合同条款均不同。把它简单写成“价值暴跌80%”,并不严谨。
02 真正的财富风险:资产很多,选择却可能越来越少
企业可以拥有楼宇、项目、股权、品牌和账面估值,却未必能在急需资金时,以希望的价格、在需要的日期完成出售。资产“值多少钱”、市场“愿意出多少钱”、最终“什么时候拿到钱”,是三个不同问题。
一个企业最有余地的时刻,是能够从容比较方案:今天出售还是继续经营,接受融资还是暂缓扩张,与谁合作、用什么条件合作。
当债务集中到期、现金流持续紧张,而重要资产需要时间才能变现时,选择空间可能收窄。原本可以从容讨论的方案,最后可能变成“必须尽快找到一个方案”。
“有资产,不等于有现金;有机会,不等于有余地。”
这并不是对恒大物业本次交易价格是否合理的结论,也不能仅凭两份协议解释整个恒大事件。它只是从公开交易信息中提出一个更普遍、也更值得普通人借鉴的经营问题。
03 过去的成功,为什么不能替今天的风险签字?
一个人连续多年判断正确,容易把“过去有效”误认为“以后也会有效”。对企业而言,融资顺利时,债务可能被理解为增长工具;市场景气时,资产流动性又可能被高估。
问题不在于追求增长本身,而在于有没有与增长同步建立风险约束:是否存在可以说“不”的人?是否定期检验现金流和债务期限?一旦核心假设失效,能否及时停止追加投入?
我在写《六度财富》时,反复思考一个问题:一个人创造财富的能力,为什么未必等于守护财富的能力?观察真实的商业事件,答案常常藏在那些平时不显眼的边界、规则与退出机制里。
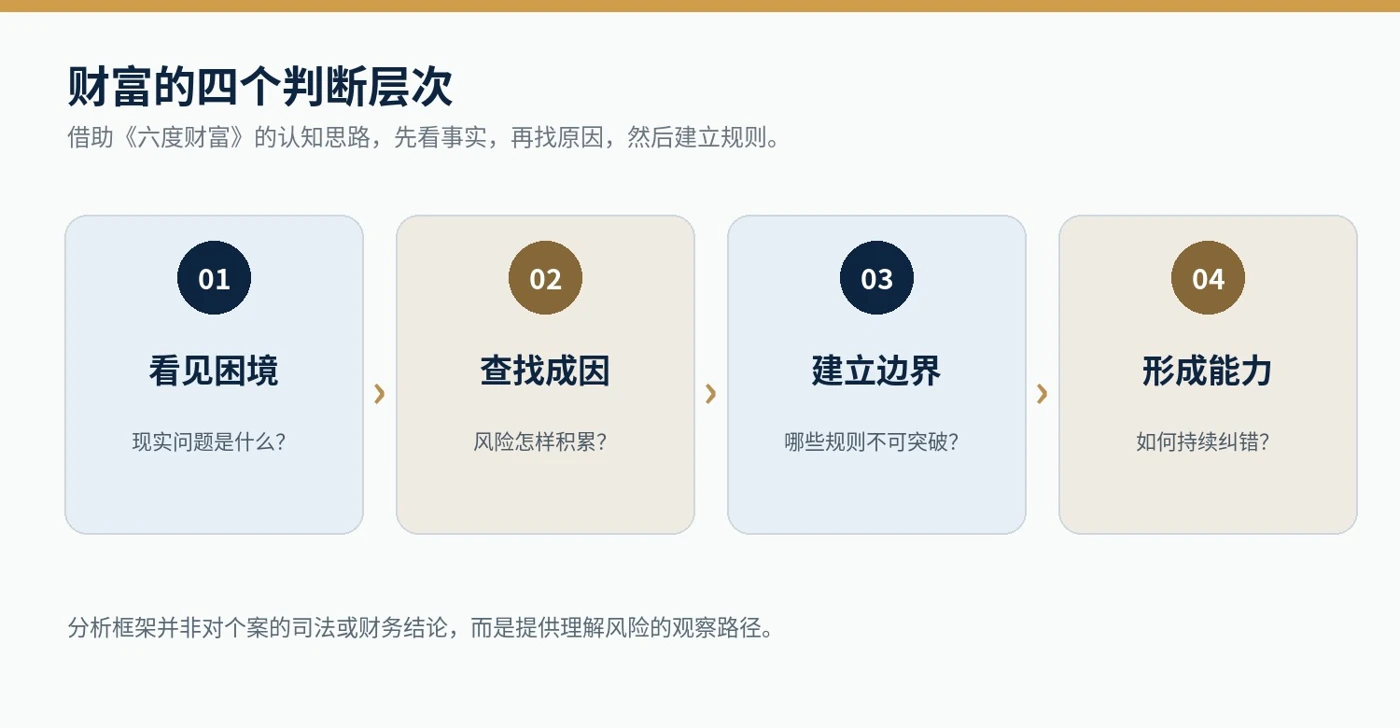
“真正的强大,不只是能抓住机会,而是在机会不再成立时,仍敢于调整和退出。”
04 这件事与普通人有什么关系?
不是每个人都拥有一家上市公司,但类似的决策结构,每个人都可能遇到。
一家小企业订单增长很快,却总要用新借款偿还旧债;一个家庭收入不低,但固定开支接近每月收入上限;一个投资者因为过去几次盈利,就忽略了自己无法承受的最坏结果。
这些情境并不等同于恒大事件,更不能与违法行为混为一谈。但它们都在提醒我们:不要只计算理想情况下能得到什么,还要问不利情况发生时会失去什么。
05 今天就能做的一次小检查
尝试在纸上写下未来90天三项数字:必须支付的款项、确定能够动用的现金、收入推迟时仍可以采取的办法。
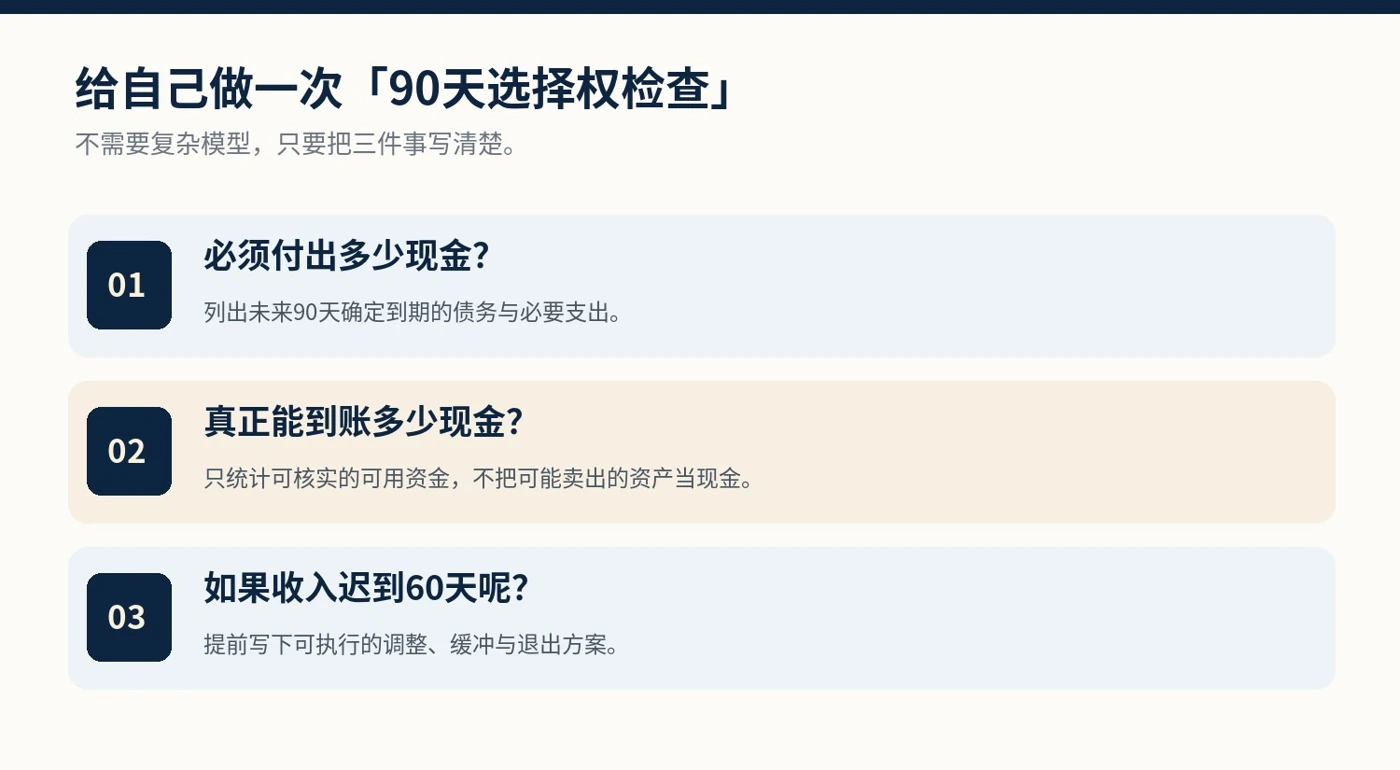
如果某笔收入比预期晚到60天,是否还有不依赖高成本紧急借款的替代方案?如果没有,也许现在最重要的事情不是继续寻找新的机会,而是先修复现金流和风险边界。
写在最后
我们无法从两笔股权交易协议推断企业兴衰的全部原因。但可以由此提出一条值得所有人记住的原则:增长让你拥有更多可能,风险边界决定你能不能保留这些可能。
新闻会过去,市场还会变化。真正值得留下的,是我们从具体事件中形成的独立判断与行动习惯。
你认为,财富安全感最重要的来源是资产规模,还是关键时刻仍然拥有选择?欢迎在评论区聊聊。本文仅作公开信息评论,不构成投资建议。
参考消息来源与事实说明
恒大物业:2026年10月30日联合公告 查看原始资料
中国恒大:2021年交易及终止情况公开披露 查看原始资料
新京报:2026年10月30日相关报道 查看原始资料
本文依据截至2026年11月4日公开的信息。两份交易不能简单按同口径价格比较;2026年交易仍须完成相关条件。文章不构成具体投资、法律或财务建议。配图均为原创概念插画与信息图。
看懂人性,驾驭财富 · liuduwealth.com